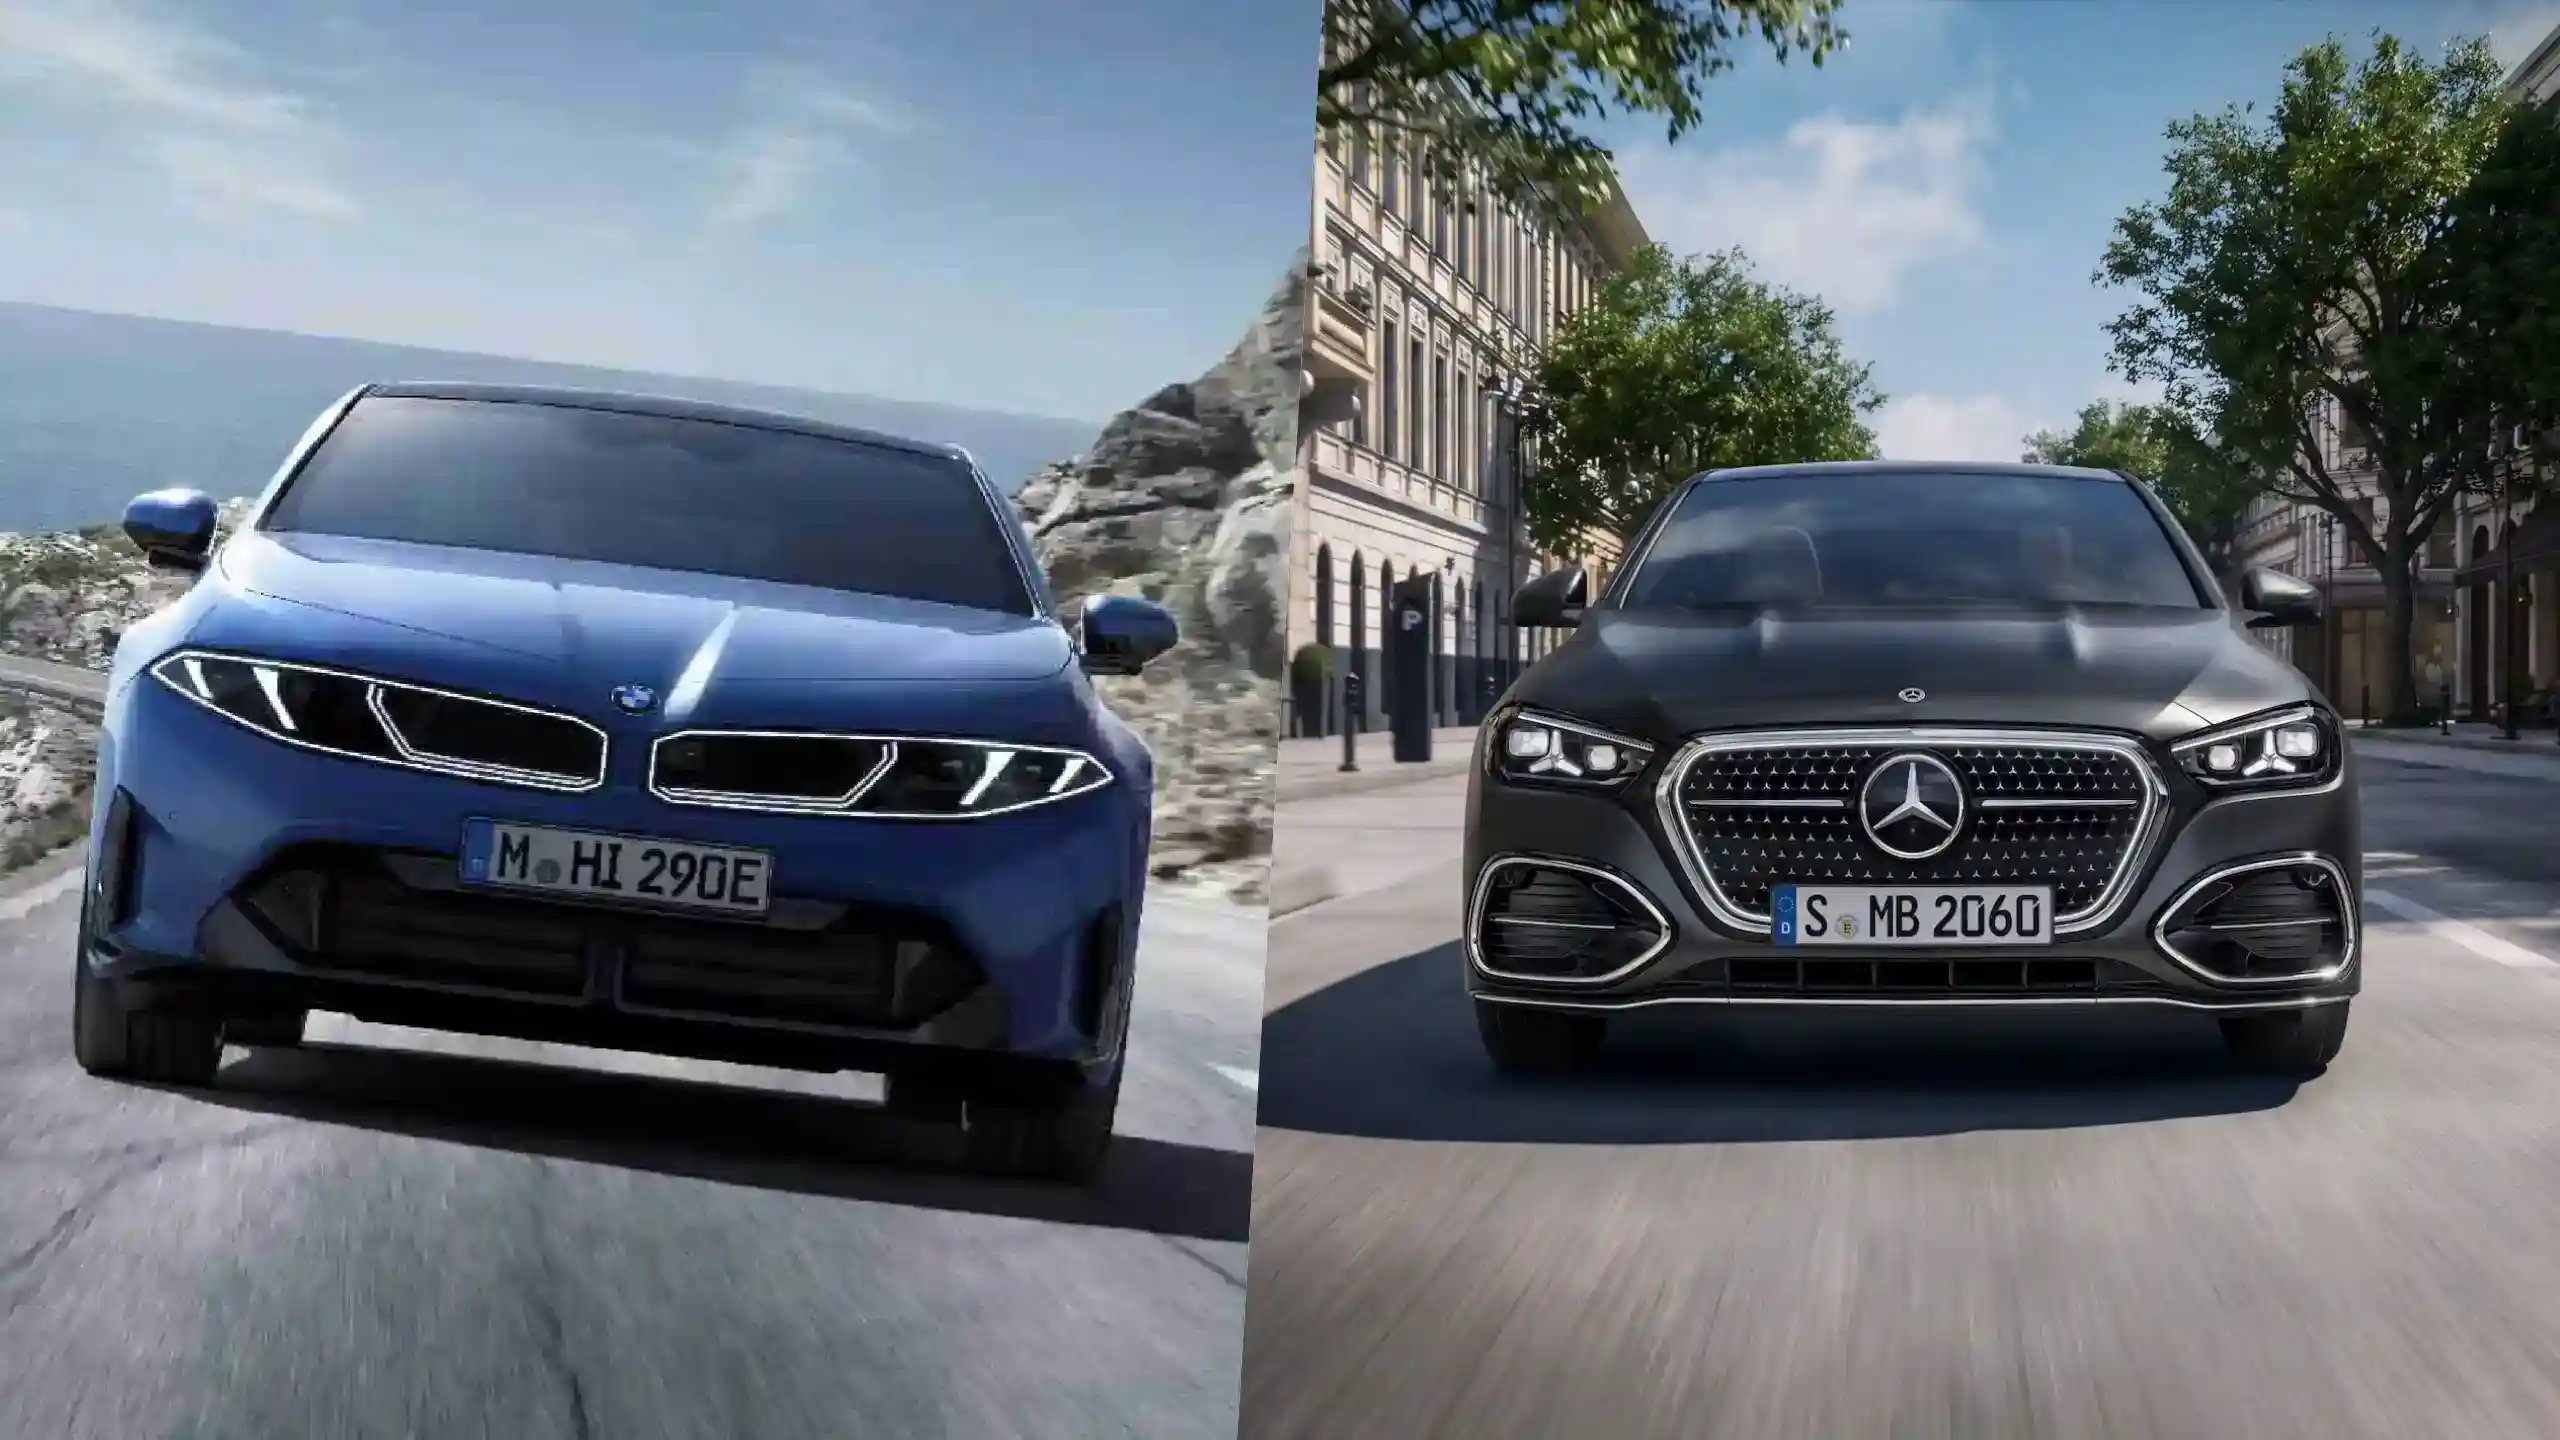
Constructorii auto germani au ajuns într-o situație dificilă în primul semestru din 2026, după ce Volkswagen, Mercedes-Benz și BMW au înregistrat împreună venituri de aproximativ 284 de miliarde de euro, cu 2,9% mai puțin decât în perioada similară a anului trecut. În același timp, cele 19 mari grupuri auto analizate la nivel mondial și-au majorat veniturile cumulate cu 3,6%, până la aproape 1.048 de miliarde de euro, ceea ce pune diferența de evoluție într-o lumină mult mai dură.
Pentru constructorii auto germani, această scădere reprezintă al treilea declin consecutiv al veniturilor raportat pentru prima jumătate a unui an, într-o perioadă în care majoritatea rivalilor au reușit să avanseze. Dintre cele 19 companii incluse în analiză, 15 au raportat creșteri ale veniturilor, în timp ce grupurile germane au ajuns pe locurile 16, 17 și 19 în clasamentul evoluției.
Impactul nu se vede doar în încasări, deoarece constructorii auto germani au înregistrat și o deteriorare puternică a rezultatului operațional, care a coborât cu 19% până la aproximativ 13 miliarde de euro. Chiar dacă suma rămâne ridicată în termeni absoluți, aceasta reprezintă unul dintre cele mai slabe rezultate din ultimii ani și arată cât de repede se comprimă avantajul financiar acumulat anterior.
Constructorii auto germani pierd teren într-o piață care continuă să crească
Diferența față de rivalii internaționali devine și mai vizibilă atunci când sunt comparate regiunile, pentru că producătorii japonezi, americani, chinezi și ceilalți constructori europeni au raportat evoluții mai bune ale veniturilor. Grupurile germane au fost astfel ultimele în comparația pe țări, deși piața globală a reușit să atingă un nou record de venituri pentru un prim semestru.
În clasamentul creșterilor individuale, Tesla a avut cel mai puternic avans al veniturilor, urmată de Suzuki și Geely, în timp ce companiile germane au rămas la coada listei. Pentru constructorii auto germani, această diferență arată că problema nu este doar o piață auto mondială mai dificilă, ci și faptul că rivalii reușesc în prezent să transforme mai eficient vânzările în creștere financiară.
Presiunea devine evidentă și la nivelul marjelor, deoarece profitabilitatea medie a industriei a crescut ușor, în timp ce marja cumulată a grupurilor germane a coborât de la 5,5% la 4,6%. Constructorii auto germani se află astfel într-o situație în care veniturile scad, profitul se reduce, iar diferența față de nivelurile istorice de profitabilitate devine tot mai mare.
Lovitura produsă de declinul din China
China reprezintă una dintre cele mai mari probleme din această comparație, deoarece vânzările producătorilor germani au scăzut cu 25% în primul semestru din 2026. Constructorii auto germani au văzut în același timp cum ponderea Chinei în vânzările lor globale a coborât de la 28,9% la 23,5%, ceea ce indică o schimbare importantă pentru o piață care a avut mult timp o contribuție foarte mare.
Situația este complicată de competiția locală, mai ales în segmentul mașinilor electrice, unde cumpărătorii chinezi se orientează tot mai mult către mărci autohtone, iar modelele premium scumpe sunt mai greu de vândut într-un context economic slab. Pentru constructorii auto germani, pierderea unui asemenea volum nu poate fi compensată rapid în alte regiuni, chiar dacă vânzările lor au crescut cu 3% în Europa și cu 2% în Statele Unite.
Nici producătorii chinezi nu traversează o perioadă lipsită de probleme, deoarece vânzările lor globale au scăzut cu 8%, profitul operațional s-a redus cu 22%, iar marja a coborât la 4,6%. Totuși, extinderea lor în Europa continuă într-un ritm puternic, ceea ce înseamnă că producătorii germani se confruntă cu o presiune suplimentară chiar pe una dintre piețele unde rezultatele lor sunt momentan mai bune.
Presiune tot mai mare pentru reducerea costurilor
Analiza indică faptul că problema nu se limitează la vânzări, deoarece costurile de producție din Germania, energia mai scumpă și costurile de reglementare afectează competitivitatea financiară a companiilor. Constructorii auto germani au un volum important de producție în țară, iar această structură devine mai dificil de susținut atunci când rivalii pot fabrica mai ieftin în alte regiuni.
În acest context, constructorii auto germani sunt împinși către reduceri de costuri, relocări către țări cu costuri mai mici și restructurări care pot include inclusiv schimbări majore pentru anumite capacități de producție. Evoluția este importantă deoarece industria nu primește momentan ajutorul unei creșteri puternice a cererii globale, cele 19 companii analizate vânzând împreună 34,5 milioane de vehicule, cu 2,9% mai puțin decât anul anterior.
Doar șase dintre cele 19 grupuri analizate și-au majorat vânzările, iar Tesla a avut cea mai mare creștere, în timp ce constructorii auto germani au raportat împreună un declin de 6%. Această combinație dintre vânzări mai mici, venituri în scădere și marje mai slabe explică de ce presiunea pentru restructurare devine mai mare chiar dacă grupurile germane rămân companii foarte mari la nivel mondial.
Pentru constructorii auto germani, primul semestru din 2026 arată o schimbare clară de poziție față de o industrie globală în care mai mulți rivali reușesc încă să crească veniturile și profitabilitatea. Datele arată că redresarea depinde tot mai mult de reducerea costurilor, recuperarea competitivității și limitarea pierderilor din China, deoarece diferența față de concurență continuă să se mărească.